Vom Nordfinanz Team
KfW & Fördermittel richtig nutzen
Welche Förderprogramme es von der KfW, der NBank und proKlima gibt und wie Sie Fördermittel geschickt mit Ihrer Baufinanzierung kombinieren.
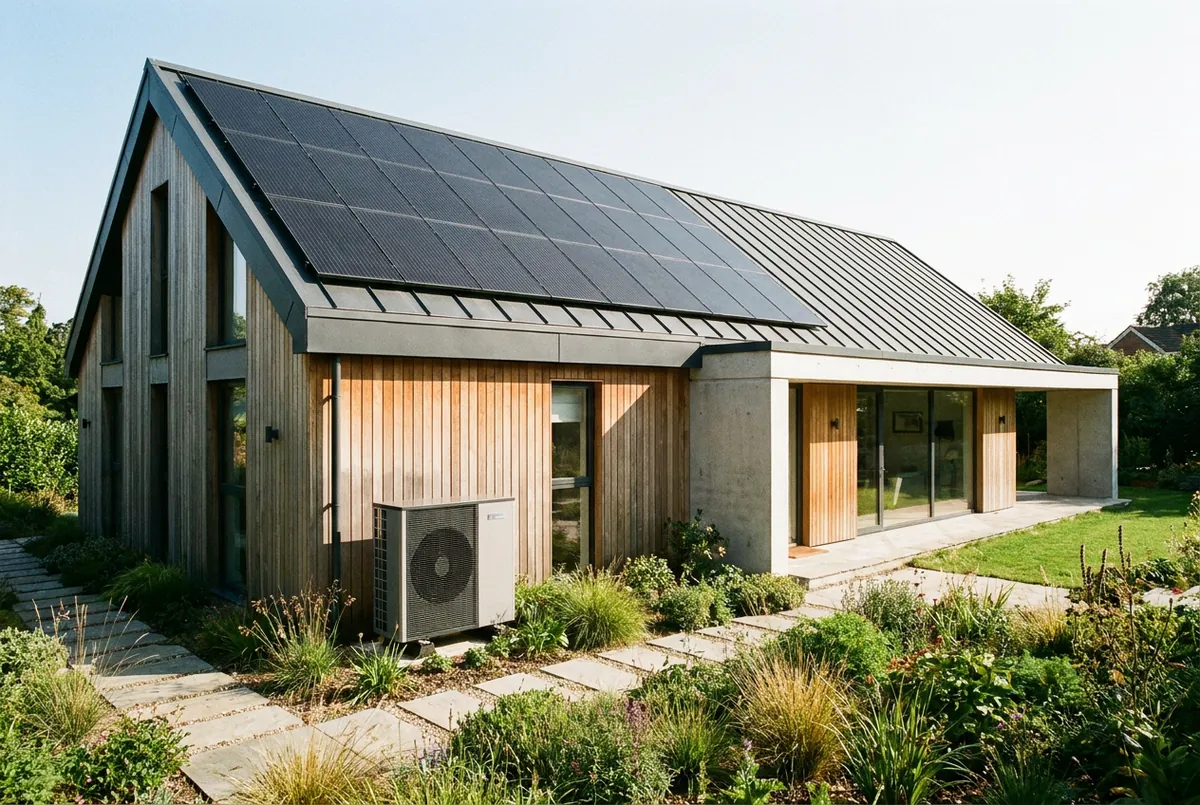
Fördermittel sind bares Geld, werden aber oft übersehen oder zu spät beantragt. Wer früh plant, kombiniert zinsgünstige Förderkredite und Zuschüsse geschickt mit der klassischen Baufinanzierung.
KfW: Kredite und Zuschüsse
Die KfW fördert Neubau, Kauf und Sanierung von energieeffizienten Immobilien mit zinsgünstigen Darlehen und teils mit Tilgungszuschüssen. Auch für den altersgerechten Umbau oder Wohneigentum für Familien gibt es Programme.
Die folgende Übersicht zeigt eine Auswahl der wichtigsten Programme für private Käufer und Eigentümer. Konditionen und Voraussetzungen ändern sich laufend, den aktuellen Stand prüfen wir für Ihr konkretes Vorhaben.
| Programm | Wofür | Art der Förderung |
|---|---|---|
| KfW 297/298 Klimafreundlicher Neubau | Neubau und Ersterwerb besonders energieeffizienter Häuser | zinsgünstiger Kredit |
| KfW 300 Wohneigentum für Familien | Familien mit Kindern unterhalb bestimmter Einkommensgrenzen | zinsgünstiger Kredit |
| KfW 261 Wohngebäude-Kredit | Sanierung zum Effizienzhaus oder Kauf eines frisch sanierten Hauses | Kredit mit Tilgungszuschuss |
| KfW 458 Heizungsförderung | Austausch alter Heizungen gegen z. B. eine Wärmepumpe | Zuschuss von 30 bis 70 % |
| KfW 159 Altersgerecht Umbauen | Abbau von Barrieren im Bestand | zinsgünstiger Kredit |
| NBank-Wohnraumförderung | Landesprogramme Niedersachsens, je nach Einkommen und Vorhaben | Darlehen und Zuschüsse |
| proKlima | Klimaschutzfonds im Raum Hannover, z. B. für Sanierungen | regionale Zuschüsse |
Rechenbeispiel Heizungstausch
Wie viel Förderung zusammenkommen kann, zeigt der Heizungstausch. Bei der Heizungsförderung sind für die erste Wohneinheit Kosten bis 30.000 Euro förderfähig. Die Grundförderung beträgt 30 Prozent, mit Boni wie dem Geschwindigkeitsbonus für den frühen Austausch und dem Einkommensbonus sind bis zu 70 Prozent möglich. Aus einer Investition von 30.000 Euro werden so 9.000 bis 21.000 Euro Zuschuss. Der verbleibende Rest lässt sich über einen zinsgünstigen Ergänzungskredit finanzieren.
Förderung und Baufinanzierung kombinieren
Förderkredite ersetzen einen Teil des normalen Bankdarlehens und senken so den Mischzins der gesamten Finanzierung. Ein Beispiel: Statt 400.000 Euro komplett über die Bank zu finanzieren, laufen 100.000 Euro als zinsgünstiger KfW-Kredit und 300.000 Euro als klassisches Annuitätendarlehen. Die KfW-Mittel werden dabei über die finanzierende Bank beantragt und ausgezahlt, ein separater Antrag bei der KfW selbst ist für die Kreditprogramme nicht vorgesehen. Genau deshalb gehört die Förderprüfung von Anfang an in die Finanzierungsplanung.
Wichtig zu wissen ist auch, dass Fördermittel die Bonität nicht ersetzen. Die Bank prüft Ihre Finanzierung inklusive der Förderbausteine wie jedes andere Darlehen. Gut strukturiert verbessern Förderkredite aber die Gesamtkondition und schaffen Spielraum für einen größeren Puffer oder eine höhere Tilgung.
Reihenfolge beachten
Viele Förderungen müssen vor dem Kauf oder Baubeginn beantragt werden. Wird die Reihenfolge nicht eingehalten, verfällt der Anspruch. Genau hier lohnt sich eine frühe Beratung.
Als Vorhabensbeginn gilt in der Regel schon der Abschluss eines Liefer- oder Leistungsvertrags, beim Immobilienkauf der notarielle Kaufvertrag. Wer erst unterschreibt und dann nach Förderung fragt, geht meist leer aus. Planen Sie außerdem etwas Vorlauf ein, denn für manche Programme braucht es eine Bestätigung durch Energieeffizienz-Experten, bevor der Antrag gestellt werden kann.
Regional dazuverdienen: NBank und proKlima
Neben der KfW lohnt der Blick auf die Landes- und Regionalebene. Die NBank vergibt als Förderbank Niedersachsens unter anderem zinsverbilligte Darlehen für Haushalte unterhalb bestimmter Einkommensgrenzen. Im Raum Hannover kommt der enercity-Fonds proKlima dazu, der unter anderem Sanierungsmaßnahmen und effiziente Haustechnik bezuschusst. Solche regionalen Töpfe sind oft weniger bekannt und gerade deshalb einen Antrag wert.
Wir prüfen automatisch mit
Bei jeder Finanzierung prüfen wir passende Programme von KfW und NBank sowie regionale Töpfe wie proKlima für Ihr Vorhaben. Sie müssen sich nicht selbst durch den Förderdschungel arbeiten. Im Erstgespräch sehen wir uns Ihr Vorhaben an und sagen Ihnen konkret, welche Förderung realistisch ist und wie sie sich auf Rate und Gesamtkosten auswirkt.
Häufige Fehler beim Förderantrag
In der Praxis scheitern Förderanträge selten an den Voraussetzungen und häufig am Ablauf. Der Klassiker ist der zu frühe Vertragsabschluss, der den Vorhabensbeginn auslöst und den Anspruch verfallen lässt. Ähnlich ärgerlich ist es, wenn der Kredit bei der Hausbank schon unterschrieben ist und die Fördermittel deshalb nicht mehr in die Struktur passen. Auch die Kombination mehrerer Programme will geplant sein, denn dieselben Kosten dürfen in der Regel nur einmal gefördert werden. Wer die Reihenfolge kennt und die Anträge vor der Unterschrift stellt, umgeht alle diese Fallen ohne Mehraufwand.
Förderung beim Kauf einer Bestandsimmobilie
Auch wer ein älteres Haus kauft, kann profitieren. Zwar richtet sich die Neubauförderung an Effizienzhäuser, doch die Sanierungsförderung greift gerade im Bestand. Wird das Haus nach dem Kauf zum Effizienzhaus saniert, kommen Kredit und Tilgungszuschuss aus dem Wohngebäudeprogramm infrage, und für einzelne Maßnahmen wie neue Fenster, Dämmung oder den Heizungstausch gibt es eigene Zuschüsse. Sinnvoll ist, den Sanierungsfahrplan schon vor dem Kauf grob zu kalkulieren und die Förderung von Anfang an in die Finanzierung einzubauen. Ob ein Programm gerade offen ist und wie gut der Fördertopf gefüllt ist, ändert sich teils im Jahresverlauf, weshalb sich eine frühe Anfrage doppelt lohnt.
Quellen
Ihre Situation ist individuell? Sprechen wir darüber, persönlich und unverbindlich.
Vereinbaren Sie Ihr Erstgespräch